सार्वजनिक पूर्वाधारको जोखिम व्यवस्थापन तथा बीमा। बागमती प्रदेश सरकारले चालु आर्थिक वर्षदेखि प्रदेश मातहतका सम्पूर्ण सरकारी कार्यालयका भवनहरूको अनिवार्य बीमा गर्ने ऐतिहासिक निर्णय लिएको छ। गत वर्ष भदौ २४ मा भएको 'जेनजी आन्दोलन'का क्रममा हेटौँडा, मकवानपुर, चितवन, काठमाडौँ, ललितपुर र भक्तपुरलगायतका क्षेत्रमा सरकारी संरचनामाथि व्यापक तोडफोड र आगजनी भएको थियो। उक्त घटनामा प्रदेश सरकार मातहतका २६ वटा कार्यालयका ६० वटा भवनमा प्रत्यक्ष क्षति पुगेको थियो। भौतिक पूर्वाधारतर्फ मात्रै ५७ करोड ४० लाख रुपैयाँ र सवारीसाधन तथा जिन्सी सामग्रीसहित कुल करिब १ अर्ब १० करोड रुपैयाँ बराबरको नोक्सानी भएको थियो।
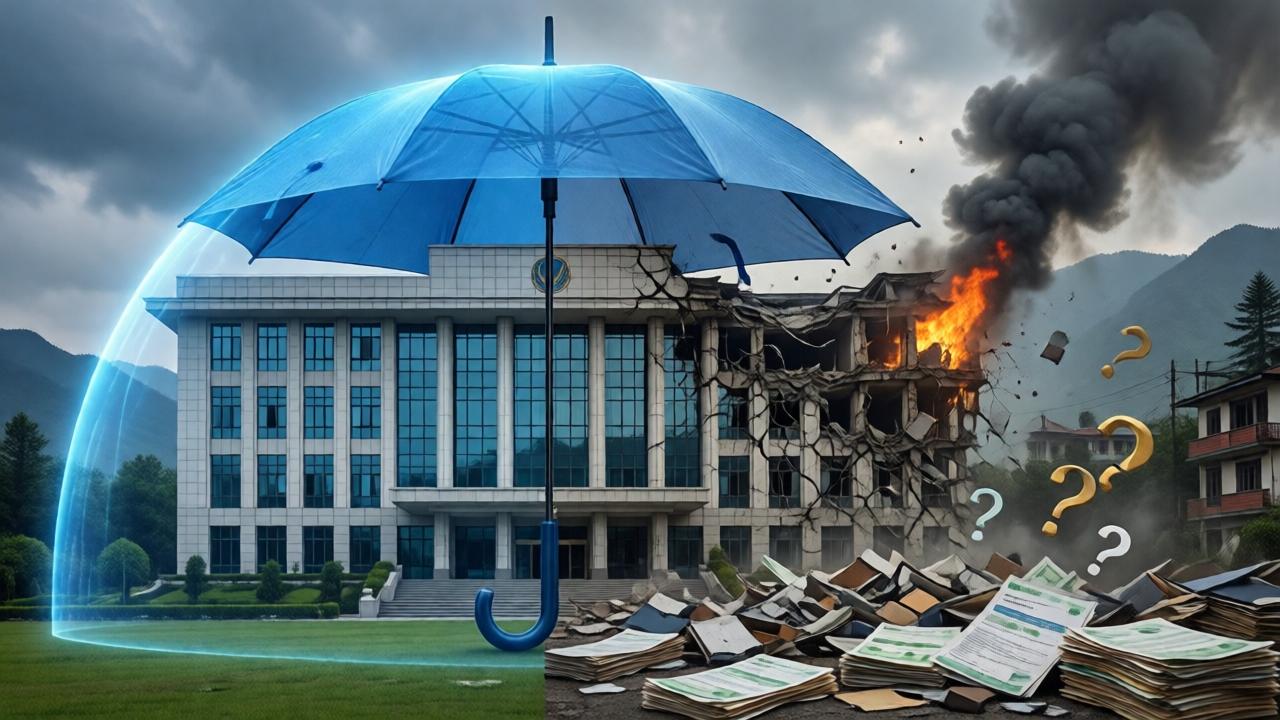
पूर्ण रूपमा ध्वस्त भएका सहरी विकास तथा भवन कार्यालय मकवानपुर र प्रदेशसभा भवन पुनर्निर्माणका लागि मात्रै सरकारले चालू बजेटमा ७ करोड रुपैयाँ विनियोजन गर्नुपरेको छ भने नयाँ एकीकृत प्रशासनिक परिसर निर्माणमा अर्बौं रुपैयाँ लाग्ने अवस्था छ। यति ठूलो वित्तीय नोक्सानी बेहोरेपछि बागमती प्रदेशले एउटा महत्त्वपूर्ण पाठ सिकेको छ— सरकारी सम्पत्ति सधैँ जोखिमरहित हुँदैन र यसको सुरक्षा जोखिम हस्तान्तरण अर्थात् बीमा प्रणालीमार्फत गरिनुपर्छ। भविष्यमा यस्ता प्राकृतिक तथा मानव-सिर्जित जोखिमबाट हुने आर्थिक भार कम गर्न प्रदेश सरकारले बजेट नै छुट्याएर सबै सरकारी भवनको बीमा गर्ने प्रक्रिया अगाडि बढाएको छ।
बागमती प्रदेशले विपद्को ठूलो धक्कापछि आफूलाई जोखिम व्यवस्थापनतर्फ रूपान्तरण गर्न खोजे पनि देशको सर्वोच्च प्रशासनिक निकाय संघीय सरकार भने अझै नीतिगत अन्योल र सुस्तताको घेरामै अल्झिएको छ। संघीय सरकारको मन्त्रिपरिषद्ले विगतमा सरकारी सम्पत्ति तथा सवारीसाधनको बीमा गर्नेबारे सैद्धान्तिक छलफल र निर्णयहरू अघि बढाएको थियो। त्यसको फलस्वरूप अर्थ मन्त्रालयलगायत केही निकायले आफ्ना सवारीसाधनहरूको बीमा सुरु गरे पनि देशभर रहेका सिंहदरबार, मन्त्रालयहरू, सर्वोच्च अदालत, राष्ट्रपति कार्यालय, ऐतिहासिक पुरातात्त्विक भवनहरू र रणनीतिक पूर्वाधारको भौतिक बीमा अहिलेसम्म हुन सकेको छैन।
वार्षिक बजेट वक्तव्यहरूमा निजी तथा सार्वजनिक आवास र पूर्वाधारको बीमा दायरा विस्तार गर्ने घोषणा दोहोरिने गरे तापनि सरकारी भवनकै हकमा ठोस कार्यविधि बन्न सकेको छैन। नेपाल बीमा प्राधिकरणले सरकारी सम्पत्तिको बीमा गर्नेसम्बन्धी विस्तृत अध्ययन प्रतिवेदन तयार पारी सरकारलाई पटक-पटक सुझाव दिँदै आएको छ। त्यस्तै, महालेखा परीक्षकको कार्यालयले पनि आफ्ना वार्षिक प्रतिवेदनहरूमा खर्बौं रुपैयाँ बराबरको सार्वजनिक सम्पत्ति बिनाबीमा जोखिममा रहेको भन्दै सरकारी संरचना, डाटा सेन्टर र उपकरणको बीमा गर्न निरन्तर औंल्याउँदै आएको छ। २०७२ सालको विनाशकारी भूकम्पमा सिंहदरबारसहित सयौँ सरकारी भवन भत्किँदा पुनर्निर्माणको सम्पूर्ण आर्थिक भार राज्यकोष र वैदेशिक ऋणमाथि नै परेको थियो। तर, यस्ता ठूला विपद्बाट समेत संघीय सरकारले पाठ सिक्न सकेको देखिँदैन।
बागमती प्रदेशबाहेक कोशी, मधेश, गण्डकी, लुम्बिनी, कर्णाली र सुदूरपश्चिम प्रदेशको अवस्था अझै पुरानै परम्परावादी सोचमा सीमित छ। अन्य प्रदेशहरूमा सरकारी भवन तथा भौतिक पूर्वाधारको बीमा गर्ने विषयले नीति तथा कार्यक्रम र बजेटमा प्राथमिकता पाउन सकेको छैन। त्यहाँका प्रदेशसभा भवन, मन्त्रालय, निर्देशनालय र डिभिजन कार्यालयहरू आगलागी, बाढी, पहिरो, भूकम्प वा हुलदङ्गाको जोखिममा रहे पनि तिनलाई बीमाको दायरामा ल्याइएको छैन।
आन्दोलन वा प्राकृतिक विपद्बाट भौतिक संरचनामा क्षति पुग्दा बीमा कम्पनीबाट दाबी भुक्तानी लिने आधुनिक अभ्यासको साटो प्रदेश सरकारहरू अझै पनि विपद् व्यवस्थापन कोष वा विकास बजेट रकमान्तर गरेर मर्मत गर्ने शैलीमै भर परिरहेका छन्। केही प्रदेशले मन्त्री र उच्चपदस्थ कर्मचारीका गाडीको बीमा गरे पनि अर्बौं मूल्य पर्ने प्रशासनिक भवन, अस्पताल, शिक्षालय र गोदामहरू भने खुला जोखिममै छोडिएका छन्।
सरकारी भवन तथा संरचनाको बीमा गर्न नसकिनुमा केवल बजेटको अभाव मात्र नभई प्रणालीगत र व्यावहारिक समस्याहरू जिम्मेवार छन्।
पहिलो, देशभरका सरकारी भवन तथा संरचनाहरूको यकिन संख्या, तिनको वर्तमान बजार मूल्याङ्कन र ह्रासकट्टीको एकीकृत डिजिटल लगत तीनै तहका सरकारसँग छैन। वैज्ञानिक मूल्याङ्कन नहुँदा बीमाङ्क रकम तय गर्न र प्रिमियम निर्धारण गर्न कठिनाइ भइरहेको छ।
दोस्रो, सरकारी संयन्त्रमा बीमा प्रिमियमबापत वार्षिक रूपमा तिरिने रकमलाई विकास खर्च नभई प्रशासनिक भार वा अनुत्पादक खर्चका रूपमा हेर्ने संकुचित दृष्टिकोण कायमै छ।
तेस्रो, सार्वजनिक खरिद ऐन र सरकारी सम्पत्ति व्यवस्थापन कानुनमा सरकारी संरचनाको अनिवार्य बीमा गर्ने स्पष्ट र बाध्यकारी व्यवस्था छैन। बीमा कुन कम्पनीबाट र कुन ढाँचामा गर्ने भन्ने राष्ट्रिय मापदण्ड तथा कार्यविधिको अभाव छ।
सरकारी भौतिक संरचनालाई वित्तीय रूपमा सुरक्षित बनाउन तीनै तहका सरकारले निम्न कदम चाल्नु आवश्यक देखिन्छ:
-
एकीकृत राष्ट्रिय कार्यविधि निर्माण: संघीय अर्थ मन्त्रालय र नेपाल बीमा प्राधिकरणको समन्वयमा सरकारी सम्पत्ति बीमासम्बन्धी स्पष्ट मापदण्ड तथा कार्यविधि तत्काल जारी गरी तीनै तहमा लागु गरिनुपर्छ।
-
सम्पत्तिको वैज्ञानिक मूल्याङ्कन: सहरी विकास मन्त्रालय र स्थानीय तहहरूमार्फत सम्पूर्ण सरकारी संरचनाको डिजिटल लगत तथा वास्तविक बजार मूल्याङ्कन सम्पन्न गरिनुपर्छ।
-
सामूहिक बीमा प्रणाली: प्रत्येक कार्यालयले छुट्टाछुट्टै बीमा गर्नुभन्दा सरकारले बीमा कम्पनीहरूको कन्सोर्टियम बनाएर सामूहिक रूपमा न्यून प्रिमियममा जोखिम वहन गर्ने प्रणाली विकास गर्नुपर्छ।
-
बजेटरी विनियोजन: आगामी आर्थिक वर्षदेखि संघीय र सबै प्रदेश सरकारले पुँजीगत बजेटसँगै संरचनागत बीमा प्रिमियमका लागि अनिवार्य बजेट शीर्षक व्यवस्था गर्नुपर्छ।
बागमती प्रदेशले आन्दोलनका क्रममा ठूलो भौतिक क्षति व्यहोरेपछि बाध्य भएर भवनहरूको बीमा गर्ने अग्रसरता देखाएको छ। तर, बागमतीको यो सकारात्मक कदम एक्लो प्रयासमा मात्र सीमित हुनु हुँदैन। केन्द्र सरकार र बाँकी ६ वटा प्रदेशमा अझै पनि "विपद् वा क्षति भएपछि मात्रै बजेट खोज्ने" र राज्यकोषबाटै पुनर्निर्माण गर्ने परम्परागत मानसिकता कायमै छ। प्राकृतिक विपद् र आकस्मिक घटनाहरूको उच्च जोखिममा रहेको नेपालमा खर्बौंको सरकारी सम्पत्ति बिनाबीमा राख्नु भनेको करदाताको पसिनालाई जोखिममा पार्नु हो।
तसर्थ, जबसम्म केन्द्र सरकारले स्पष्ट कार्यविधि बनाएर सबै तहमा सार्वजनिक सम्पत्तिको बीमा अनिवार्य गर्दैन, तबसम्म अन्य सरकारहरू पूर्ण रूपमा जाग्ने अवस्था देखिँदैन। विपद् आउनुअघि नै जोखिम हस्तान्तरणको नीति अपनाउनु नै राज्यकोषको दीर्घकालीन वित्तीय सुरक्षाको मूल आधार हो।