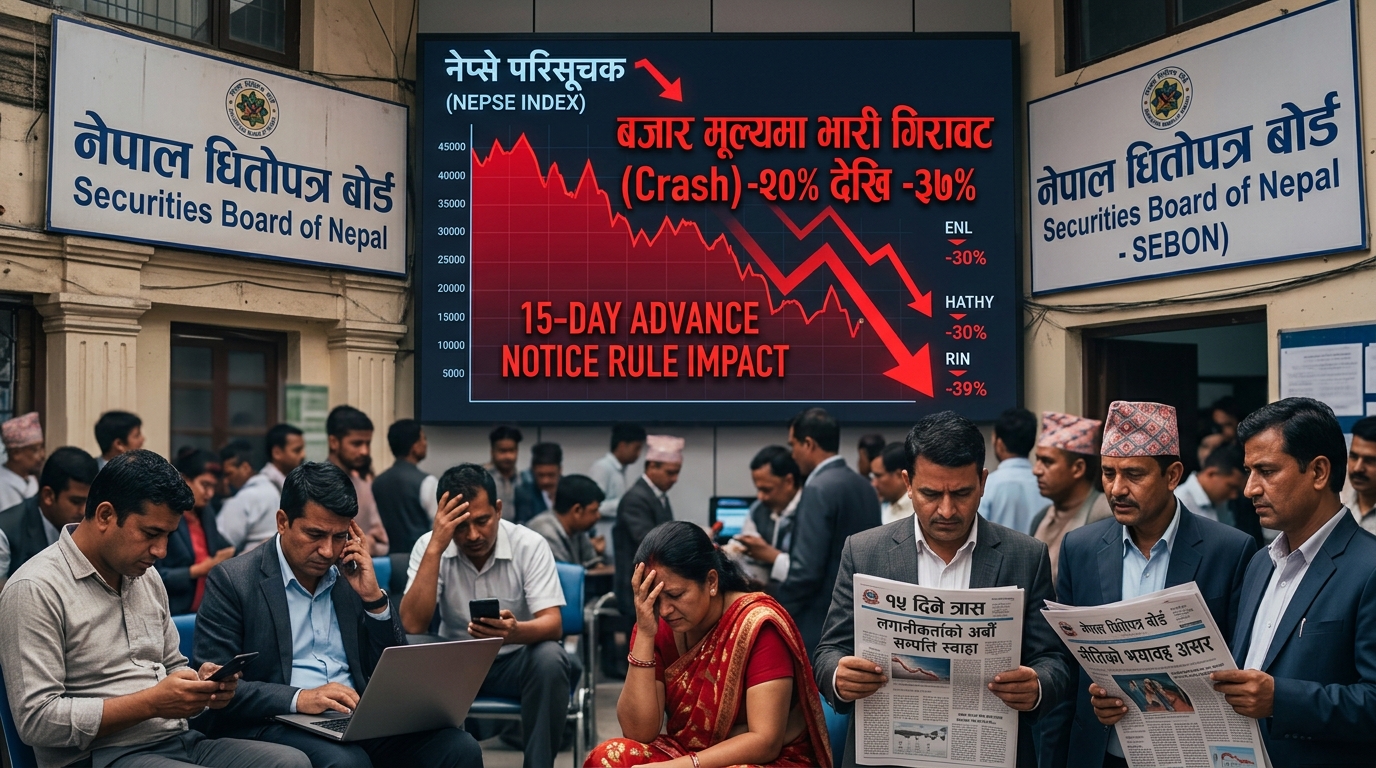
धितोपत्र बोर्डको यो नयाँ नियम लागू हुनासाथ विभिन्न चार कम्पनीका संस्थापक तथा आधारभूत शेयरधनीहरूले शेयर बिक्री गर्ने सूचना नेप्सेमार्फत सार्वजनिक गरेका छन्।। तर, सूचना सार्वजनिक भएलगत्तै ती कम्पनीहरूको शेयर मूल्यमा २० देखि ३७ प्रतिशतसम्मको भारी गिरावट आइसकेको छ। अहिले बजारमा सबैभन्दा गम्भीर प्रश्न उब्जिएको छ—यदि यी कम्पनीका शेयरधनीहरूले आगामी तीन महिनाभित्र आफूले घोषणा गरेको शेयर बिक्री नै गरेनन् भने के हुन्छ? साना लगानीकर्ताले बेहोरेको अर्बौंको क्षतिको जिम्मेवार को हुने ?
धितोपत्र बोर्डको हालको निर्देशन र असोज ७ मा जारी अवधारणापत्र यस विषयमा पूर्ण रूपमा मौन छ। अर्थात्, बिक्री मनसायको सूचना निकालेर शेयर नबेच्ने शेयरधनीलाई न कुनै स्पष्ट कानुनी कारबाहीको व्यवस्था छ, न त शेयर बेच्नैपर्ने कुनै कानुनी बाध्यता नै तोकिएको छ।
चार कम्पनीको मूल्यमा पहिरो, तथ्याङ्कमा देखियो प्रभाव
बिक्री मनसायको पूर्वसूचनाले बजारमा कस्तो भयावह असर पार्छ भन्ने कुरा हालै सार्वजनिक भएका चार कम्पनीको वास्तविक तथ्यांक र प्राविधिक चार्टले प्रमाणित गरिसकेका छन्।
इमर्जिङ नेपाल लिमिटेडमा १२ जना आधारभूत शेयरधनीले २९ लाख २४ हजार कित्ता शेयर बेच्ने सूचना भदौ २२ गते सार्वजनिक गरेलगत्तै प्रतिशेयर ८६० रुपैयाँमा रहेको मूल्य एकैपटक ३७.३२ प्रतिशत अर्थात् ३२१ रुपैयाँले घटेर ५३९ रुपैयाँमा झर्यो। त्यस्तै, हाथवे इन्भेष्टमेन्टमा आधारभूत शेयरधनी हेमराज ढकालले २० लाख कित्तासहित अन्यले शेयर बेच्ने सूचना निकालेपछि ५८० रुपैयाँको शेयर मूल्य केही दिनमै २८.१० प्रतिशतले घटेर ४१७ रुपैयाँमा सीमित भयो।
यो क्रम अन्य कम्पनीमा पनि उस्तै देखियो। अप्पर लोहोरे खोला हाइड्रोपावरमा १ लाख ९३ हजार कित्ता बिक्रीको सूचनापछि मूल्य उच्च विन्दु ४३६ रुपैयाँबाट २२.७० प्रतिशतले घटेर ३३७ रुपैयाँमा आइपुग्यो। कालिञ्चोक दर्शन लिमिटेडमा पनि संस्थापकहरूको ९ लाख ३९ हजार कित्ता बिक्री मनसायपछि ७३६ रुपैयाँको मूल्य २०.२४ प्रतिशतले घटेर ५८७ रुपैयाँमा झर्यो। संस्थापकहरूले दोस्रो बजारमा शेयर बेच्न पाउने १५ दिनको प्रतीक्षा अवधि नपुग्दै ती कम्पनीहरूको बजार पूँजीकरणमा एक-तिहाइसम्मको पहिरो गइसकेको छ।
‘झूटो संकेत’ मार्फत मूल्य गिराएर सस्तोमा शेयर बटुल्ने जोखिम
पूँजीबजारमा मूल्य निर्धारणको मुख्य आधार ‘माग र आपूर्ति’ को मनोवैज्ञानिक प्रभाव हो। जब कुनै कम्पनीका संस्थापकले लाखौँ कित्ता शेयर बेच्दैछु भनेर पूर्वसूचना निकाल्छन्, बजारमा तुरुन्तै ठूलो त्रास फैलिन्छ र नयाँ क्रेताहरू पछि हट्छन्। यस्तो अवस्थामा कुनै ठूलो शेयरधनी वा समूहले यो नीतिको छिद्र प्रयोग गरी योजनाबद्ध चलखेल गर्ने खुला बाटो बन्छ।
पहिलो चरणमा कुनै निश्चित कम्पनीको शेयर मूल्य घटाउनका लागि ठूलो कित्ता शेयर बिक्री गर्ने मनसायको औपचारिक सूचना नेप्सेमार्फत जारी गराइन्छ। सूचनापछि साना लगानीकर्ता डराएर सस्तो मूल्यमा शेयर फाल्न बाध्य हुन्छन्, जसले गर्दा मूल्य न्यूनतम विन्दुमा झर्छ। मूल्य भुइँमा झरेपछि सोही समूह वा उसका निकटस्थहरूले आफ्ना अन्य छदम (डमी) खाताहरूबाट दोस्रो बजारमा सर्वसाधारणले घाटा खाएर फालेको शेयर सस्तोमा उठाउँछन्। अन्त्यमा तीन महिनाको समयसीमा सकिएपछि "बजार मूल्य निकै घटेकाले आफूले शेयर नबेचेको" सामान्य स्पष्टीकरण दिएर आफूसँग भएको शेयर सुरक्षित राख्न सकिने सुविधा यो नीतिले दिएको छ।
धितोपत्र सम्बन्धी ऐन, २०६३ को दफा ९६ र ९७ ले बजारमा गलत प्रभाव पार्ने गरी कृत्रिम कारोबार गर्न वा भ्रामक सूचना फैलाउन निषेध गरेको छ। तर, नियामककै निर्देशनअनुसार ‘बिक्री मनसाय’ को सूचना जारी गरेर पछि शेयर नबेच्दा त्यसलाई कसूर मान्ने कि नमान्ने भन्नेबारे कानुनी व्याख्या नै छैन।
तीन महिनासम्म बिक्रीको तरबार र तरलता संकुचन
बोर्डको व्यवस्थाअनुसार एकपटक दिइएको बिक्री मनसायको सूचना तीन महिनासम्म मान्य हुन्छ। यसको अर्थ कुनै कम्पनीका आधारभूत शेयरधनीले सूचना निकालेपछि आगामी ९० दिनसम्म सो कम्पनीको शेयरमा निरन्तर ‘बिक्रीको तरबार’ झुन्डिरहन्छ।
यसले गर्दा आगामी तीन महिनाभित्र जुनसुकै दिन ठूलो परिमाणमा शेयर बजारमा ओइरिन सक्छ भन्ने डरले नयाँ लगानीकर्ता सो कम्पनीको शेयर किन्नबाट पूर्णतया पछि हट्छन्। माग पक्ष पूरै सुक्ने भएकाले फसेका सामान्य लगानीकर्ताले आपत्कालीन अवस्थामा पनि आफ्नो शेयर उचित मूल्यमा बेच्न नसक्ने गरी तरलता संकुचनको अवस्था सिर्जना हुन्छ।
अन्तर्राष्ट्रिय अभ्यासविपरीतको नीति र नियामकमाथि प्रश्न
विकसित पूँजीबजारहरूले यस्तो ‘झूटो संकेत’ मार्फत हुने चलखेल रोक्न निकै कडा संयन्त्र बनाएका छन्। अमेरिकी धितोपत्र नियामक (एसईसी) को नियमअनुसार कुनै इन्साइडर वा ठूला शेयरधनीले शेयर किनबेचको योजना दर्ता गरेपछि त्यो अपरिवर्तनीय हुन्छ र प्रणालीमार्फत तोकिएको मितिमा शेयर बेच्नैपर्छ। भारतको सेबीमा पनि स्वीकृत ट्रेडिङ प्लान अनिवार्य कार्यान्वयन हुनुपर्ने व्यवस्था छ।
तर, नेपालको धितोपत्र बोर्डले अघि सारेको ढाँचामा न त त्यस्तो स्वचालित अनिवार्य प्रणाली छ, न शेयर नबेचेमा कुनै जवाफदेहिता नै तय गरिएको छ। केवल १५ दिनअगाडि एउटा सूचना निकालेर बजार मूल्य ध्वस्त बनाउने र त्यसपछि तीन महिनासम्म बजारलाई अनिर्णयको बन्दी बनाउने छुट शेयरधनीलाई दिइएको छ।
इमर्जिङ नेपाल, हाथवे, कालिञ्चोक र अप्पर लोहोरेका लगानीकर्ताले व्यहोरेको मूल्य गिरावटले यो नीतिको जोखिमलाई छर्लङ्ग पारिसकेको छ। अब यदि यी शेयरधनीहरूले शेयर बेचेनन् भने त्यसलाई नियामकले कुन कानुनअन्तर्गत कारबाही गर्छ ? सूचना निकालेपछि अनिवार्य बिक्री गर्नुपर्ने सर्त, नबेचेमा कडा कारबाही, वा अन्तर्राष्ट्रिय बजारजस्तै ‘कारोबारपछिको द्रुत सूचना’ को व्यवस्था गरिएन भने यो नीति साना लगानीकर्ताको हित गर्ने माध्यम नभई बजार तर्साएर सस्तोमा शेयर हडप्ने कानुनी लाइसेन्स बन्ने निश्चित छ।