कारण—उनले आफू १.२ अर्ब अमेरिकी डलर ऋणमा रहेको सार्वजनिक रूपमा बताएका छन्।सामान्य पाठकले यसलाई सुन्नासाथ एउटा प्रश्न गर्छ—अरूलाई धनी बन्न सिकाउने व्यक्ति आफैं यति ठूलो ऋणमा छन् भने उनको शिक्षा कति व्यवहारिक रहेछ ?
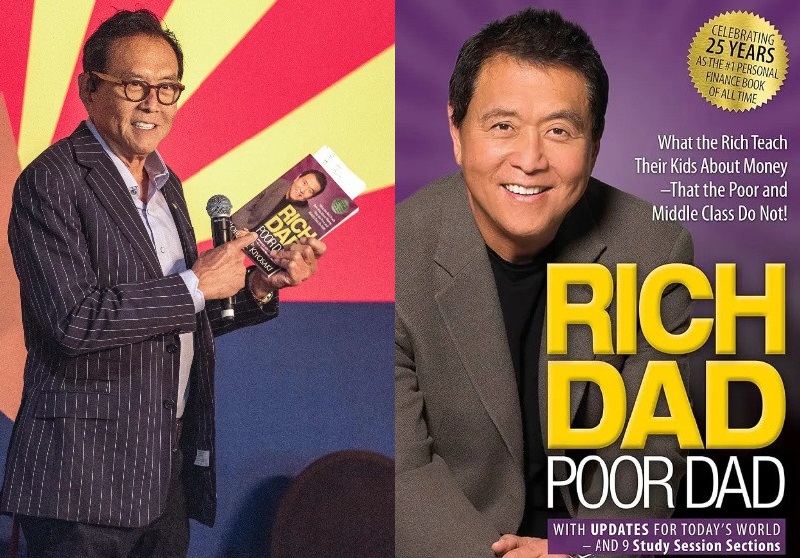
उपलब्ध विवरणअनुसार उक्त ऋण ठूलो घरजग्गा लगानीसँग जोडिएको हो, जसमा करिब १,५०० अपार्टमेन्ट एकाइ साझेदारहरूसँग सामूहिक रूपमा राखिएका छन्। उनकी पूर्वपत्नी तथा व्यापार साझेदार किम कियोसाकीले कियोसाकीको व्यक्तिगत दायित्व उक्त कुल रकमको तुलनामा निकै कम हुने बताएकी छन् । पूर्वपत्नीको दावी एक ठाउँमा छ, मुख्य कुरा के हो भने दुनियाँलाई सफलताको पाठ सिकाउने किओसाकी आफैले शुरु गरेका व्यवसायहरु किन सफल भएनन् र ऋणमा चुर्लम्म डुबे भन्ने मुख्य प्रश्न हो ।
१९९७ मा एउटा पुस्तकले पैसाबारे सोच्ने तरिका बदलिदियो
Rich Dad Poor Dad पहिलोपटक ८ अप्रिल १९९७ मा प्रकाशित भएको थियो । सुरुमा यो कियोसाकीको आफ्नै कम्पनीमार्फत स्वप्रकाशित पुस्तक थियो । पछि ठूलो प्रकाशन बजारमा पुगेपछि विश्वव्यापी रूपमा फैलियो।
पुस्तकले एउटा सरल तर प्रभावशाली प्रश्न उठायो—मानिसले पैसा कमाउन मात्र काम गर्ने कि आफ्नो पैसा र सम्पत्तिले पनि पैसा कमाउने बनाउने ?
कियोसाकीले आफ्नो वास्तविक बुबा र साथीका बुबाका रूपमा प्रस्तुत गरिएको ‘रिच ड्याड’लाई दुई फरक आर्थिक सोचको प्रतीक बनाए । एउटा पक्षमा जागिर, स्थिर आम्दानी र सुरक्षित जीवन, अर्को पक्षमा व्यवसाय, लगानी, सम्पत्ति र नगद प्रवाह।
यही विचारले पुस्तकलाई असाधारण सफलता दिलायो । Publishers Weekly ले २०२२ मै पुस्तक ४ करोड ४० लाखभन्दा बढी प्रति बिक्री भइसकेको उल्लेख गरेको थियो। प्रकाशकका स्रोतहरूले यसलाई दर्जनौँ भाषामा अनुवाद भएको र विश्वका धेरै देशमा उपलब्ध रहेको बताएका छन्।
अर्थात् यो केवल एउटा पुस्तक रहेन, व्यक्तिगत वित्तबारे विश्वव्यापी लोकप्रिय विचारधाराको एउटा ब्रान्ड बन्यो। यही ठाउँमा ‘उपदेश’ र ‘व्यवहार’बीचको दूरी देखिन्छ । किताब पढ्दा वित्तीय सिद्धान्त सरल लाग्छ।
सम्पत्ति किन। नगद प्रवाह बनाऊ। ऋणलाई बुद्धिमानीपूर्वक प्रयोग गर। आफ्नो पैसा मात्र होइन, अरूको पूँजी पनि परिचालन गर। तर वास्तविक जीवनमा यी कुराहरू लागू गर्दा दर्जनौँ प्रश्न आउँछन्।
बैंकले ऋण दिन्छ कि दिँदैन ? ब्याजदर कति हुन्छ? सम्पत्तिको मूल्य बढ्छ कि घट्छ? भाडा आउँछ कि आउँदैन? आर्थिक मन्दी आयो भने के हुन्छ? सम्पत्ति बेच्नुपर्यो भने खरिदकर्ता पाइन्छ कि पाइँदैन? ऋणको अवधि कहिले सकिन्छ? मुद्रास्फीति र करले कति असर गर्छ? यिनै कारण पुस्तकमा एउटा वाक्यमा सिकाइएको वित्तीय सिद्धान्त व्यवहारमा अत्यन्त जटिल हुन्छ।
कियोसाकीको १.२ अर्ब डलर ऋणको समाचार चीनमा पनि चर्चित हुनुको एउटा कारण यही हो । चीनमा ठूलो संख्यामा मानिसले घरजग्गालाई सम्पत्ति निर्माणको प्रमुख माध्यम मानेका थिए। तर घरजग्गाको बजार कमजोर भएपछि ऋण लिएर सम्पत्ति किनेका लगानीकर्ताका लागि अवस्था कठिन भयो । South China Morning Post ले कियोसाकीको ऋणसम्बन्धी चर्चालाई चीनका घरजग्गा लगानीकर्ताको अनुभवसँग जोडेर प्रस्तुत गरेको छ।