नेपाल राष्ट्र बैंकको पछिल्लो तथ्यांकअनुसार चालु आर्थिक वर्षको साउन मसान्तमा वार्षिक बिन्दुगत उपभोक्ता मूल्यवृद्धिदर ५.९६ प्रतिशत पुगेको छ । त्यसको तुलनामा वाणिज्य बैंकहरूको बचत निक्षेपको भारित औसत ब्याजदर २.७३ प्रतिशत मात्रै छ । मुद्दती निक्षेपको औसत ब्याजदर पनि ४.७३ प्रतिशतमा सीमित छ । समग्र निक्षेपको भारित औसत ब्याजदर भने ३.१५ प्रतिशत रहेको छ ।
यसले बैंकमा राखिएको पैसाबाट प्राप्त हुने ब्याजले बजारमा वस्तु तथा सेवाको मूल्य बढेको दरलाई पछ्याउन नसकेको देखाउँछ । सामान्य अर्थमा बचतकर्ताले पाउने नाममात्रको ब्याजदर मुद्रास्फीतिभन्दा कम हुँदा वास्तविक ब्याजदर ऋणात्मक हुन्छ ।
बचत खाताको हकमा अहिले मुद्रास्फीति र ब्याजदरबीचको अन्तर ३.२३ प्रतिशत बिन्दु छ । मुद्दती निक्षेपमा पनि यही अन्तर १.२३ प्रतिशत बिन्दु छ । करको प्रभावलाई समेत समेटेर हेर्दा बचतकर्ताले प्राप्त गर्ने वास्तविक प्रतिफल अझ कम हुन सक्छ ।
ब्याजले महँगीलाई पछ्याउन नसक्दा के हुन्छ?
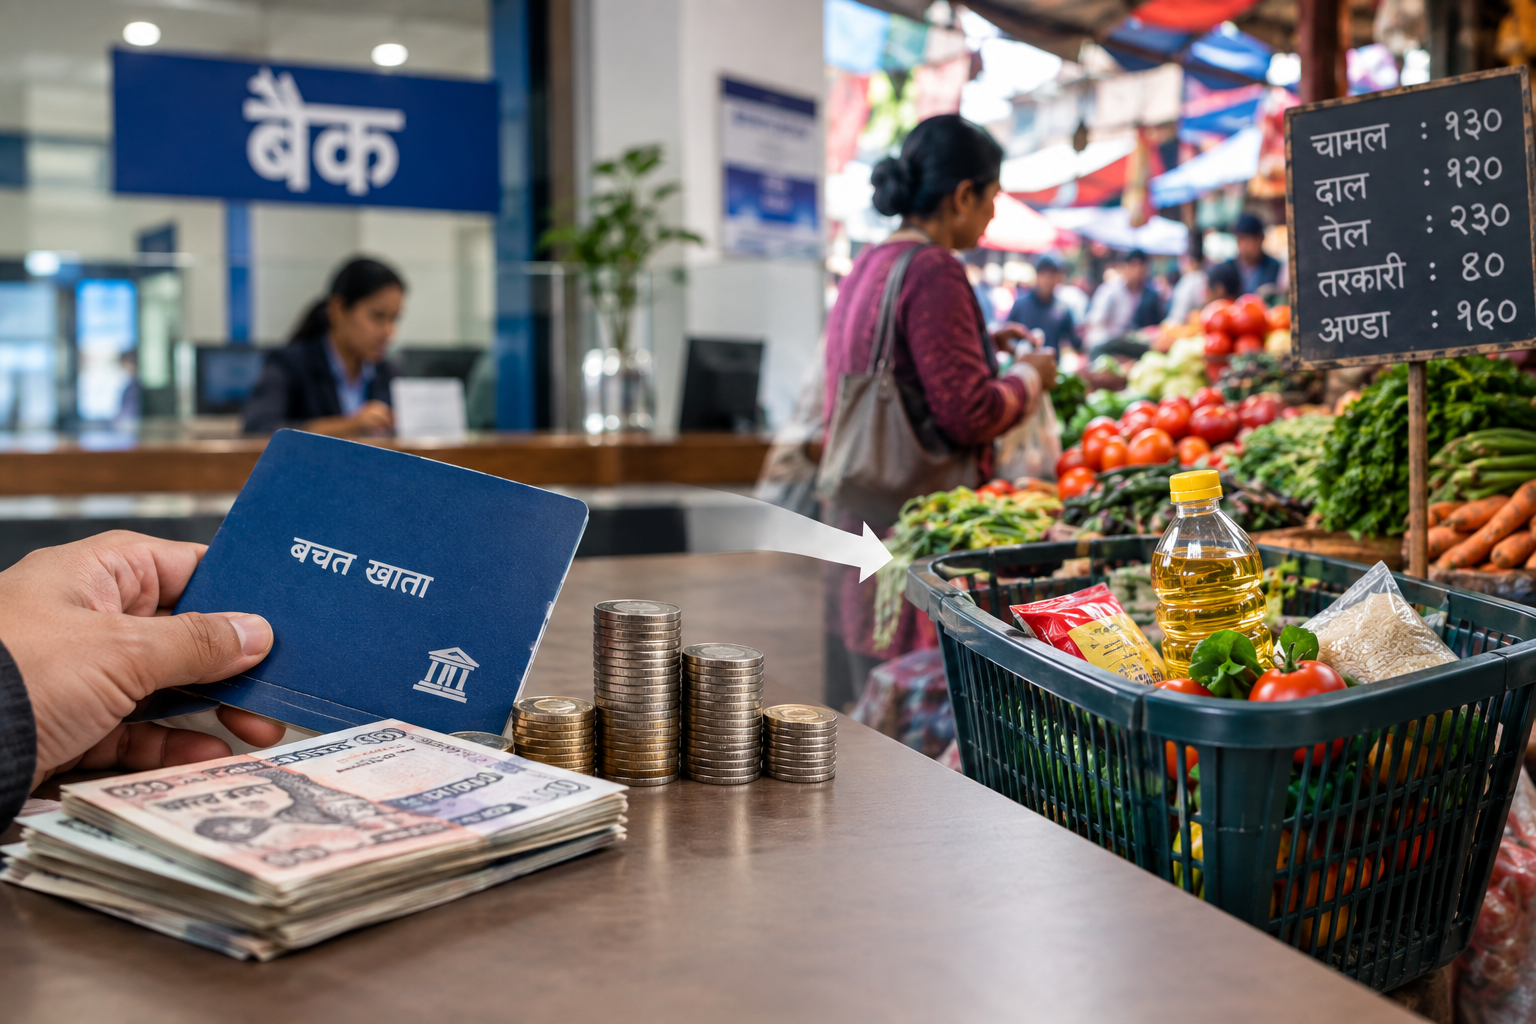
उदाहरणका लागि, एक वर्षअघि बैंकको बचत खातामा १ लाख रुपैयाँ राखिएको मानौँ । २.७३ प्रतिशत ब्याजदरमा वर्षभरिमा त्यसबाट २ हजार ७३० रुपैयाँ ब्याज प्राप्त हुन्छ । कर कट्टीलाई अलग राख्दा खातामा १ लाख २ हजार ७३० रुपैयाँ पुग्छ ।
तर यही अवधिमा वस्तु तथा सेवाको औसत मूल्य करिब ५.९६ प्रतिशतले बढेको छ । अर्थात् एक वर्षअघि १ लाख रुपैयाँमा किन्न सकिने वस्तु तथा सेवा अहिले खरिद गर्न करिब १ लाख ५ हजार ९६० रुपैयाँ आवश्यक पर्ने अवस्था हो ।
यसरी हेर्दा बैंकले दिएको ब्याजले मूल्यवृद्धिको क्षतिपूर्ति गर्न सकेको छैन । रकमको अंक बढे पनि त्यसबाट खरिद गर्न सकिने वस्तु तथा सेवाको मात्रा घटेको छ । यही अवस्थालाई अर्थशास्त्रमा ऋणात्मक वास्तविक ब्याजदर भनिन्छ ।
बैंकमा ब्याजदर किन घटिरहेको छ?
निक्षेपको ब्याजदर घट्नुको मुख्य कारण बैंकिङ प्रणालीमा रहेको अधिक तरलता र कर्जाको कमजोर माग हो । बैंक तथा वित्तीय संस्थासँग लगानीयोग्य रकम पर्याप्त रहे पनि निजी क्षेत्रबाट कर्जाको माग अपेक्षाकृत कमजोर हुँदा निक्षेप र कर्जाको ब्याजदर दुवै घट्ने दबाबमा छन् ।
आर्थिक गतिविधिमा अपेक्षित विस्तार हुन नसक्नु, निजी क्षेत्रको लगानी उत्साह कमजोर हुनु तथा बैंकिङ प्रणालीमा खराब कर्जाको दबाब बढ्नुले पनि कर्जा विस्तारलाई प्रभावित गरेको छ ।
बैंकका लागि निक्षेपको ब्याजदर घट्नु भनेको कोषको लागत कम हुनु हो । तर यसको अर्को पक्ष निक्षेपकर्ताले पाउने प्रतिफल घट्नु हो । त्यसैले ब्याजदर घटाउने प्रक्रियाले ऋणीलाई राहत दिँदा बचतकर्तामाथि भने प्रतिकूल प्रभाव पार्न सक्छ ।
सस्तो कर्जाको लाभ र बचतकर्ताको लागत
अर्थतन्त्रमा ब्याजदर घट्नु आफैँमा नकारात्मक पक्ष होइन । कर्जाको लागत कम हुँदा व्यवसाय विस्तार, लगानी र उपभोग बढ्न सक्छ । त्यसले आर्थिक गतिविधिलाई चलायमान बनाउन सहयोग गर्न सक्छ ।
तर कर्जाको ब्याजदर घटाउने प्रक्रियासँगै निक्षेपकर्ताको वास्तविक प्रतिफल लगातार ऋणात्मक भइरह्यो भने त्यसको अर्को आर्थिक प्रभाव पनि देखिन सक्छ । विशेषगरी ब्याज आम्दानीमा निर्भर ज्येष्ठ नागरिक, अवकाशप्राप्त व्यक्ति तथा साना बचतकर्ताको आम्दानीमा यसको प्रत्यक्ष असर पर्न सक्छ ।
यसले ‘बैंकमा पैसा राखेर सुरक्षित बस्ने’ र ‘जोखिम लिएर बढी प्रतिफल खोज्ने’ बीचको छनोटलाई पनि प्रभावित गर्न सक्छ ।
अनौपचारिक क्षेत्रमा पैसा जाने जोखिम
बैंकिङ प्रणालीमा प्राप्त हुने प्रतिफल लामो समयसम्म मुद्रास्फीतिभन्दा तल रह्यो भने केही बचतकर्ता बढी प्रतिफलको खोजीमा वैकल्पिक लगानीतर्फ आकर्षित हुन सक्छन् । यस्तो अवस्थामा सुन, घरजग्गा, अनौपचारिक ऋण कारोबार वा अन्य उच्च जोखिमका क्षेत्रमा पैसा जाने सम्भावना बढ्न सक्छ ।
यस्तो प्रवृत्ति व्यापक भएमा औपचारिक वित्तीय प्रणालीमा निक्षेपको आकर्षण कमजोर हुन सक्छ । विशेषगरी बैंकको ब्याजदर र अन्य क्षेत्रमा प्राप्त हुने प्रतिफलबीच ठूलो अन्तर देखिँदा सर्वसाधारणले जोखिमको वास्तविक मूल्यांकन नगरी उच्च प्रतिफलको खोजी गर्न सक्ने जोखिम रहन्छ ।
नेपालमा विगतमा सहकारी तथा अनौपचारिक वित्तीय कारोबारमा उच्च प्रतिफलको प्रलोभनमा सर्वसाधारणको रकम जाने र पछि ठूलो समस्या देखिने घटना पनि भएका छन् । त्यसैले बैंकिङ प्रणालीबाट बाहिरिने बचतको सम्भावित जोखिमलाई केवल ब्याजदरको विषयका रूपमा मात्र नभई वित्तीय स्थायित्वसँग जोडेर हेर्नुपर्ने हुन्छ ।
बचत संस्कृतिमाथि पनि दबाब
बैंक तथा वित्तीय संस्थामा बचत गर्नु वित्तीय समावेशीकरण र औपचारिक अर्थतन्त्रको आधार हो । सर्वसाधारणले आम्दानीको केही हिस्सा बैंकमा राख्ने र बैंकले त्यही रकमलाई उत्पादनशील क्षेत्रमा कर्जा प्रवाह गर्ने चक्रले अर्थतन्त्रमा पुँजीको परिचालन गर्छ ।
तर निक्षेपकर्ताले लामो समयसम्म आफ्नो पैसाको वास्तविक मूल्य घटिरहेको अनुभव गरेमा बचत गर्ने प्रोत्साहन कमजोर हुन सक्छ । त्यसको असर बैंकको निक्षेप संकलनदेखि कर्जा प्रवाहसम्मको वित्तीय चक्रमै पर्न सक्छ ।
यद्यपि अहिले नै ठूलो परिमाणमा बैंकिङ निक्षेप अनौपचारिक क्षेत्रमा पलायन भइरहेको निष्कर्ष निकाल्न पर्याप्त आधार भने छैन । यसका लागि निक्षेपको प्रवृत्ति, वैकल्पिक लगानीतर्फको रकमको प्रवाह र सर्वसाधारणको बचत व्यवहारसम्बन्धी थप तथ्यांक आवश्यक हुन्छ ।
नीतिमा सन्तुलन आवश्यक
अर्थतन्त्रलाई चलायमान बनाउन ब्याजदर घट्नु आवश्यक हुन सक्छ । तर त्यससँगै निक्षेपकर्ताको वास्तविक प्रतिफल र वित्तीय स्थायित्वलाई पनि नीतिनिर्माताले ध्यान दिनुपर्ने हुन्छ ।
कर्जाको माग कमजोर रहेको अवस्थामा ब्याजदर घटाएर मात्र आर्थिक गतिविधि बढ्न नसक्ने भएकाले लगानीको वातावरण सुधार, निजी क्षेत्रको विश्वास अभिवृद्धि र उत्पादनशील क्षेत्रमा कर्जा विस्तारका उपाय पनि समानान्तर रूपमा अघि बढाउनुपर्ने देखिन्छ ।
अहिलेको तथ्यांकले भने एउटा स्पष्ट प्रश्न उठाएको छ—कर्जालाई सस्तो बनाउने क्रममा निक्षेपकर्ताको क्रयशक्तिमा परेको असरलाई नीतिनिर्माताले कसरी सम्बोधन गर्ने?
मुद्रास्फीतिभन्दा निक्षेपको ब्याजदर तल रहेको वर्तमान अवस्थाले बैंकिङ प्रणालीमा बचत गर्ने सर्वसाधारणलाई आफ्नो पैसाको ‘अंक’ मात्र होइन, त्यसले भविष्यमा किन्न सक्ने वस्तु तथा सेवाको वास्तविक मूल्य पनि हेर्नुपर्ने अवस्था सिर्जना गरेको छ ।